Oui. Une PME peut rendre son équipe comptable autonome sur la facturation électronique sans recruter d’informaticien, à condition de traiter le sujet comme un changement de processus métier plutôt que comme un projet de développement informatique. La priorité est déjà concrète : depuis le 1er septembre 2026, toutes les entreprises doivent pouvoir recevoir des factures électroniques ; pour les PME et micro-entreprises, l’obligation d’émission et le calendrier correspondant de e-reporting commencent le 1er septembre 2027. L’objectif de la formation est donc simple : savoir traiter les flux, contrôler les données, reconnaître les anomalies et solliciter le bon support lorsque le problème devient technique.
Commencer par ce que l’équipe doit comprendre dès maintenant
Réponse directe : L’équipe n’a pas besoin d’apprendre à coder. Elle doit d’abord comprendre le calendrier, le rôle d’une plateforme agréée, les données qui circulent et les contrôles à effectuer. À la date du 30 septembre 2026, la réception est déjà obligatoire pour toutes les entreprises, tandis que les PME doivent se préparer à l’émission à compter du 1er septembre 2027.
Le Ministère de l’Économie rappelle ce calendrier dans son calendrier officiel 2026-2027. Cette distinction change la manière de former : il serait contre-productif d’attendre 2027 pour commencer. L’équipe doit déjà savoir reconnaître un flux reçu, identifier le circuit de traitement interne et comprendre où intervient la plateforme agréée.
Le premier atelier doit donc commencer par trois repères : ce qui est déjà obligatoire, ce qui le deviendra pour la PME et ce qui distingue une facture électronique d’un document simplement dématérialisé. Ces repères évitent de noyer les collaborateurs dans les détails techniques avant qu’ils aient compris le parcours métier.
Erreur fréquente : selon la DGFiP, un simple PDF envoyé par courriel ne répond pas à la définition de la facture électronique de la réforme. Une facture électronique comporte des données structurées et transite dans le dispositif prévu ; il ne faut pas confondre ce cas avec Factur-X, qui associe une représentation lisible et des données structurées.
Cette clarification est importante pendant la formation, car une équipe peut parfaitement maîtriser l’envoi de PDF tout en n’étant pas prête pour les nouveaux flux. Le formateur doit donc demander aux participants d’expliquer le chemin d’une facture, depuis sa création ou sa réception jusqu’à son traitement comptable, plutôt que de vérifier uniquement s’ils connaissent le vocabulaire.
Répartir les compétences : métier comptable, plateforme, éditeur et support
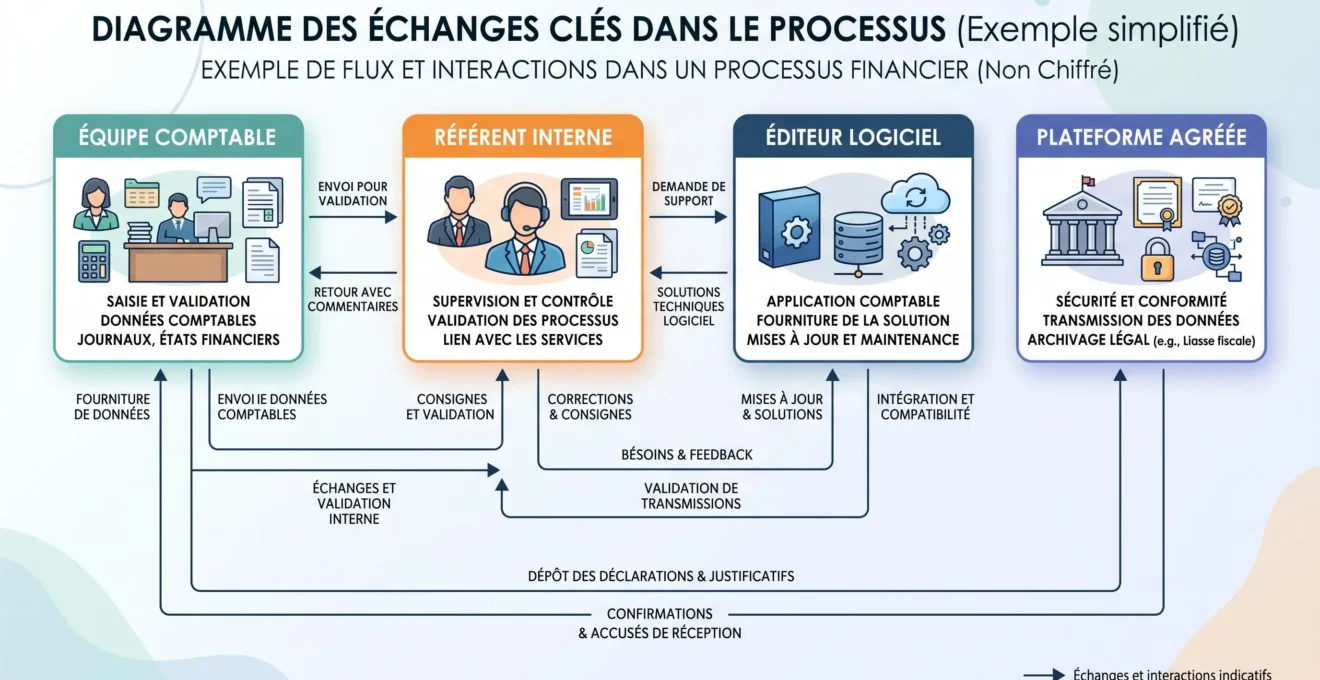
Le cœur du dispositif consiste à séparer ce que l’équipe doit maîtriser au quotidien de ce qui peut rester du ressort de l’éditeur ou de la plateforme. La Direction générale des Finances publiques précise le rôle des plateformes agréées dans la transmission et la réception des factures électroniques ainsi que dans la transmission des données attendues. La PME n’a donc pas à transformer ses comptables en spécialistes des API ou des formats XML pour rendre le processus opérationnel.
Une bonne répartition part des tâches réelles. Les collaborateurs comptables doivent savoir contrôler les informations de facture, traiter les cas courants, repérer un rejet ou une anomalie et appliquer une procédure interne. Le référent métier centralise les questions et maintient les procédures. L’éditeur ou la plateforme intervient lorsque le sujet relève du paramétrage, de la connexion entre systèmes ou d’un incident de transmission.
| Tâche | Équipe comptable / référent métier | Éditeur ou plateforme |
|---|---|---|
| Contrôler les informations d’une facture | Traiter selon la procédure interne et documenter l’anomalie | Intervenir si le problème provient du paramétrage ou de la transmission |
| Suivre le parcours d’une facture | Identifier l’étape métier et le statut utile à l’action | Assurer le fonctionnement technique de la solution selon le service fourni |
| Faire évoluer les règles internes | Mettre à jour les consignes et former les utilisateurs | Informer sur les possibilités de l’outil et les changements techniques |
| Résoudre un incident technique | Collecter les éléments utiles et escalader | Diagnostiquer le problème technique relevant de la solution |
Cette grille doit être adaptée à l’organisation réelle. Si la PME utilise déjà un logiciel de facturation, un outil métier ou un ERP, le brief de préparation retient la recommandation de la DGFiP : vérifier avec l’éditeur comment l’outil se positionne par rapport à la réforme et comment il se connecte à une plateforme agréée. Il ne faut pas présumer qu’un logiciel déjà installé est automatiquement compatible.
La répartition peut aussi tenir compte des métiers de la comptabilité : selon les fonctions, tous les collaborateurs n’auront pas le même niveau de responsabilité dans le contrôle, la validation ou le suivi des anomalies.
Nommer un référent métier : une personne côté comptabilité peut centraliser les procédures, les questions et les échanges avec l’éditeur ou la plateforme. Ce rôle organise le changement sans créer pour autant un poste informatique dédié.
Pour rendre cette organisation durable, chaque tâche peut être décrite dans une fiche très courte : déclencheur, contrôle à effectuer, décision attendue, preuve à conserver et contact d’escalade. Cette documentation n’a pas vocation à devenir un manuel informatique. Elle doit au contraire permettre à un collaborateur de savoir, en quelques minutes, ce qu’il doit vérifier et vers qui se tourner lorsque le cas sort de son périmètre. Une telle fiche est particulièrement utile lors d’une absence, d’une arrivée dans l’équipe ou d’un changement d’outil.
Le référent métier peut ensuite utiliser les incidents réels comme matériau de formation continue. Une anomalie récurrente devient un cas pédagogique ; une question souvent adressée au support peut révéler qu’une procédure interne manque de clarté. Cette boucle d’amélioration permet de faire évoluer les consignes sans transformer chaque changement en nouveau projet informatique.
Former en quatre ateliers centrés sur des cas réels
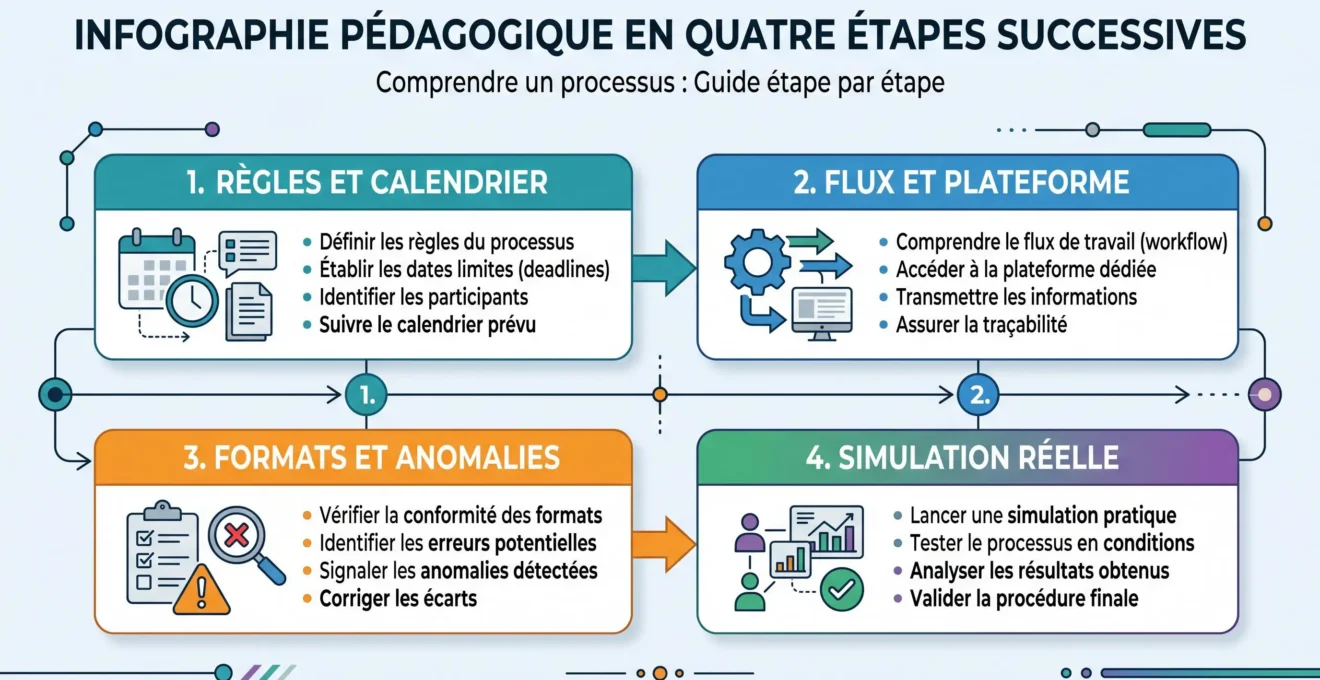
Une formation efficace doit progresser du cadre vers la pratique. Le but n’est pas de faire mémoriser une documentation technique, mais de rendre l’équipe capable de décider quoi faire dans une situation concrète. Le parcours peut être organisé en quatre ateliers successifs, chacun avec un objectif observable.
- Atelier 1 — règles et calendrier
Présenter les échéances, le périmètre de la réforme, le rôle des acteurs et la différence entre facture électronique et simple PDF. L’exercice consiste à classer plusieurs situations selon le bon circuit de traitement.
- Atelier 2 — flux et plateforme
Suivre le parcours d’une facture reçue puis d’une facture émise. Chaque participant doit savoir identifier l’étape métier, la responsabilité interne et le moment où un support extérieur devient pertinent.
- Atelier 3 — formats, mentions et anomalies
Présenter UBL, CII et Factur-X comme des formats à reconnaître, sans demander aux comptables d’en maîtriser la structure technique. Ajouter les contrôles sur les mentions et les cas d’erreur rencontrés dans le processus.
- Atelier 4 — simulation de bout en bout
Rejouer les flux réels de la PME : réception, émission, anomalie, correction et escalade. Le résultat attendu n’est pas une connaissance théorique, mais une action correcte et traçable.
Chaque atelier doit partir de documents et de situations proches de l’activité réelle : facture fournisseur standard, facture client, correction d’une donnée, statut inattendu ou besoin d’escalade. Le formateur peut demander au participant non seulement « quelle est la bonne réponse ? », mais aussi « quelle preuve faut-il conserver ? » et « qui doit être informé ? ». Cette seconde question transforme une connaissance théorique en procédure exploitable.
La DGFiP indique que le socle de formats comprend UBL, CII et Factur-X. Cette information sert à délimiter le niveau de compétence attendu : reconnaître la nature d’un flux et comprendre son impact métier est utile ; apprendre à éditer manuellement du XML ne l’est pas pour une équipe comptable chargée du traitement courant.
Ce qu’il faut savoir des formats
- Reconnaître UBL, CII et Factur-X comme des formats du dispositif.
- Savoir où contrôler les informations nécessaires au traitement comptable.
- Savoir quand une anomalie relève du métier et quand elle doit être transmise à l’éditeur ou à la plateforme.
Le Ministère de l’Économie recense également les nouvelles mentions à intégrer au contrôle : SIREN du client, adresse de livraison lorsqu’elle diffère de l’adresse de facturation, nature des opérations portant sur des biens ou des services, et mention de l’option pour le paiement de la TVA sur les débits lorsqu’elle s’applique. Le point pédagogique n’est pas de réciter une liste, mais de savoir où ces informations interviennent dans le contrôle.
Pour une PME qui cherche à limiter la mobilisation de ressources techniques internes, une réflexion plus large sur la gestion documentaire peut compléter ce parcours. La ressource consacrée à une GED cloud sans IT peut servir de lecture complémentaire sur l’organisation documentaire ; elle ne remplace toutefois pas les sources officielles utilisées pour les obligations réglementaires.
Valider l’autonomie avant de généraliser le nouveau processus
La fin de la formation doit ressembler à une répétition opérationnelle, pas à un examen de vocabulaire. L’équipe est prête lorsqu’elle sait traiter un cas courant, documenter une anomalie et identifier rapidement le bon niveau d’escalade. Cette validation est une méthode interne de préparation ; elle ne constitue pas une certification réglementaire.
Cinq scénarios couvrent l’essentiel du test : réception d’une facture, émission d’une facture, rejet ou anomalie, correction d’un dossier et cas relevant d’un flux nécessitant du e-reporting. Pour chacun, la PME peut vérifier l’exactitude de la réponse, l’autonomie, la traçabilité et la qualité de l’escalade. Les critères doivent rester adaptés aux flux réellement utilisés.
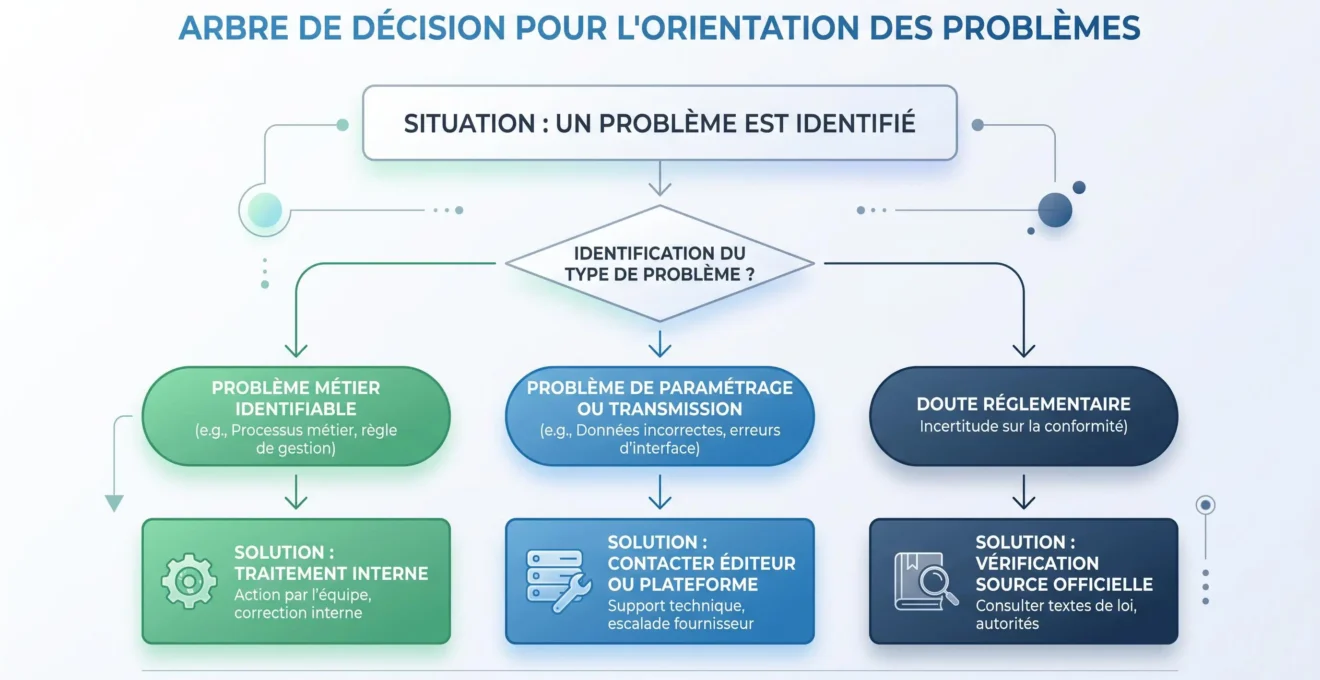
- Erreur métier identifiable :
corriger ou faire corriger selon la procédure interne, puis tracer l’action.
- Problème de paramétrage ou de transmission :
rassembler les éléments utiles et escalader vers l’éditeur ou la plateforme.
- Doute réglementaire :
vérifier une source officielle ou solliciter le conseil adapté au cas concerné.
Le test doit également vérifier que l’équipe sait distinguer une responsabilité métier d’une responsabilité technique. Cette frontière réduit les blocages : le comptable n’a pas besoin de résoudre un problème d’intégration, mais il doit être capable de décrire ce qui s’est passé, le contexte du dossier et l’action déjà effectuée.
Faut-il savoir coder pour gérer la facturation électronique ?
Un PDF envoyé par courriel suffit-il ?
Que faire si le logiciel actuel n’est pas prêt ?
Qui contacter en cas de rejet ou de problème technique ?
Une fois ces scénarios maîtrisés, la PME dispose d’un indicateur plus utile qu’un simple quiz : la capacité de l’équipe à agir correctement sur les cas qu’elle rencontrera. La prochaine étape consiste à formaliser les procédures, conserver un référent métier et planifier des tests avec les outils réellement utilisés.
Cette logique vaut plus largement pour d’autres projets administratifs où la conformité s’appuie sur un outil métier. À titre de lecture connexe, l’analyse des logiciels de paie illustre aussi la nécessité d’articuler responsabilités humaines, règles de conformité et solution logicielle.
Former sans recruter d’informaticien ne signifie donc pas supprimer toute intervention technique. Cela signifie donner à l’équipe comptable l’autonomie sur ce qui relève réellement de son métier, organiser l’escalade pour le reste et tester cette organisation avant de généraliser le nouveau processus.